1. 톤틴연금, 오래 살면 정말 연금을 더 받을까요?
▶ 맞습니다, 다만 20년 넘게 유지해야 그 조건이 완성됩니다
톤틴연금은 오래 유지할수록 연금이 늘지만 20년 유지가 붙는 조건입니다. 중도해지하거나 사망한 가입자의 재원 일부를 끝까지 계약을 지킨 사람에게 나눠주는 사적연금이라, 국민연금만으로 불안하고 장수에 대비해 생활비를 한 겹 더 챙기고 싶은 분이 톤틴연금 가입조건을 찾게 됩니다.
추석에 부모님 노후 이야기를 나누다 보면 무엇을 더 준비해야 할지 막막해집니다. 그 사이 2026년 1월 국내 첫 한국형 톤틴연금이 나오면서 “오래 살면 연금을 더 준다”는 말이 돌기 시작했습니다.
금융위원회는 같은 보험료로 연금액이 일반 연금보다 최대 38%까지 늘 수 있다고 설명했습니다. 다만 이 38%는 순수 톤틴 효과 2%와 저해지 효과 36%로 이루어진 값이라, 이름에서 기대하는 생존자 보상 효과만 보면 생각보다 작습니다. 2026년 9월 기준 issuetwig 정리 내용으로 조건을 하나씩 짚어봅니다.
2. 톤틴연금 가입조건은 어떻게 될까요?
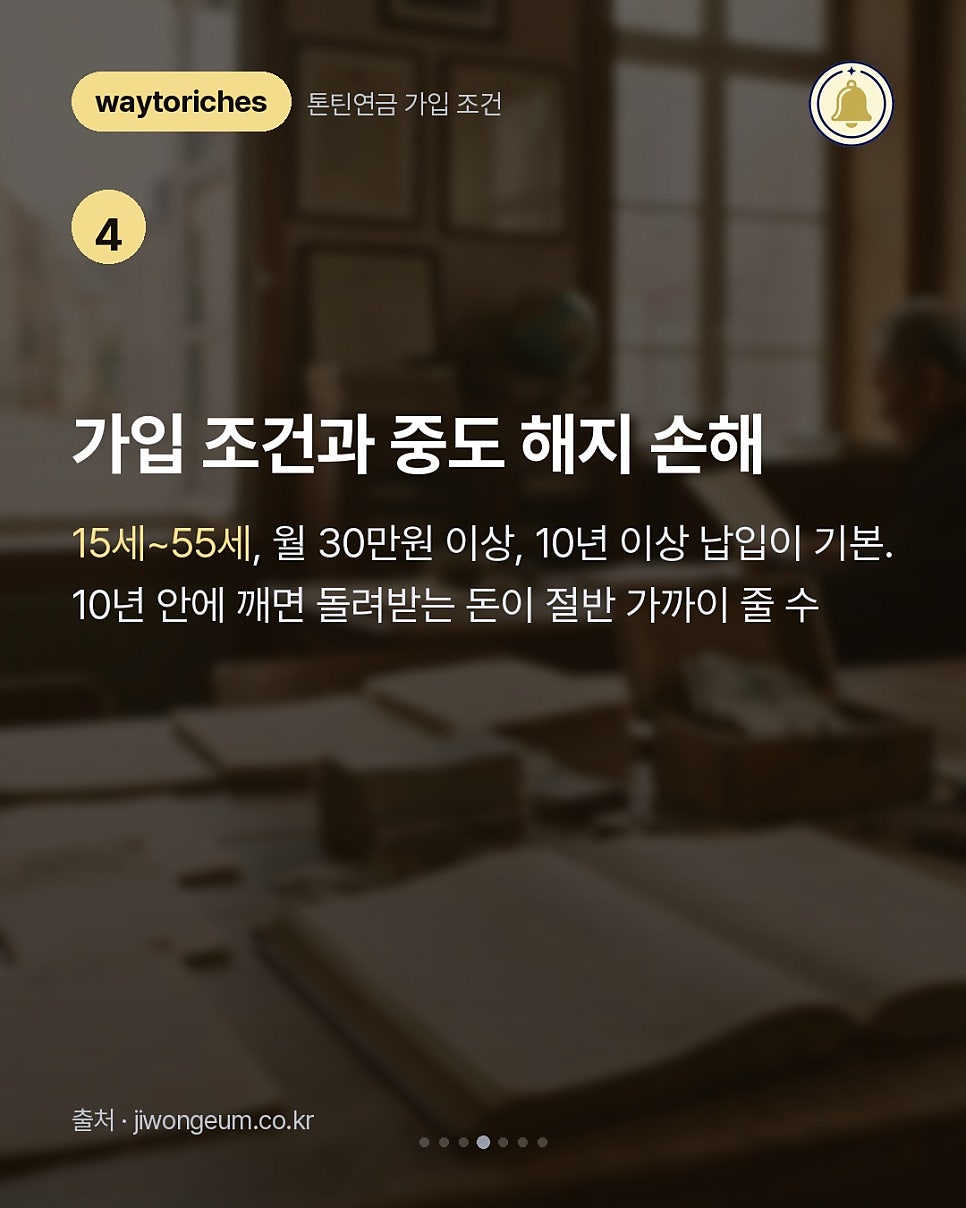
▶ 15세~55세, 월 30만원 이상, 10년 이상 납입이 기본입니다
연금액이 커지는 원리는 단순합니다. 연금 개시 전에 해지하거나 사망하면 돌려주는 돈을 줄이고, 그만큼을 계약을 유지한 사람들의 연금 재원으로 돌립니다. 유동성을 내주는 대신 연금액을 키우는 상품이라고 보면 됩니다.
연금개시 전 보험기간이 20년 이상인 계약을 개시일까지 유지하면 이미 낸 기본보험료의 최대 35%를 연금개시 보너스로 얹어줍니다. 35%는 조건을 다 채웠을 때의 최대치이고, 실제 연금액은 가입 나이와 공시이율에 따라 달라집니다.
한눈에 보는 핵심 정보
- 핵심 요약: 해지·사망자 재원 일부가 생존자에게 재분배되어 오래 유지할수록 연금액이 커지는 구조
- 가입 연령: 15세~55세, 연금 개시 나이 30세~95세
- 월 보험료: 30만원 이상, 납입기간 10년 이상
- 최소 거치기간: 5년
3. 톤틴연금과 일반 연금보험, 어느 쪽이 유리할까요?
▶ 개시를 늦출수록 톤틴이 앞서고, 10년 안에 깨면 일반 연금이 낫습니다
40세 남성이 월 30만원씩 10년간 납입한 조건으로 보면 60세 개시는 일반 연금 연 214만원, 톤틴연금 연 254만원으로 차이가 19%에 그칩니다. 70세 개시는 334만원 대 461만원으로 38%, 80세 개시는 542만원 대 916만원으로 69%까지 벌어져 연간 374만원 넘게 더 받습니다. 이 수치는 공시이율에 따라 달라지는 예시값이지 확정액이 아닙니다.
반대로 퇴직 직후 바로 받는다면 결과가 뒤집힙니다. 40세 남성이 월 100만원씩 10년간 넣고 65세부터 받는 비교에서는 최저보증형 연금이 연 약 1,690만원, 톤틴연금이 약 882만원 수준이었습니다. 60~65세부터 생활비가 필요하면 최저보증형이 맞는 쪽입니다.
중도해지는 가장 큰 손실 지점입니다. 10년 이내 해지하면 원금 손실이 클 수 있고, 20년 조건을 못 채우면 보너스도 사라집니다. 5~10년 안에 목돈 쓸 일이 있거나 사망 시 가족에게 남길 자산이 중요하다면 다른 연금을 먼저 보는 편이 안전합니다.
▶ 자주 묻는 질문과 확인 사항
- 질문: 연금개시 보너스 35%는 누구나 받나요?
- 답변: 연금 개시 전 보험기간이 20년 이상이고 개시일까지 계약을 유지해야 합니다. 유지기간에 따라 보너스율이 달라지므로 상품설명서의 보너스 조건과 해지환급률표를 먼저 확인하세요.
- 질문: 연금 개시 전에 사망하면 한 푼도 못 받나요?
- 답변: 과거 유럽식은 그랬지만 국내 상품은 일정한 사망급여를 지급하고 중도해지 시에도 일부 환급금을 줍니다. 다만 일반 연금보다 적게 돌려받는 구조입니다.
- 질문: 국민연금이나 IRP와 같이 가입해도 되나요?
- 답변: 민간 보험 상품이라 함께 가입할 수 있습니다. 기존 노후자금을 대체하는 게 아니라 그 위에 얹는 추가 수단으로 보는 편이 맞습니다.
▶ 오늘 할 일은 가입이 아니라 20년 유지 가능 여부 점검입니다
톤틴연금은 장수 리스크에 대비하는 도구이지 노후 준비의 첫 단추는 아닙니다. 국민연금 예상 수령액과 IRP·퇴직금 규모를 먼저 확인하고, 여윳돈 범위에서 톤틴연금 가입조건을 검토하는 순서를 권합니다.
10년 넘게 월 30만원 이상을 묶어둘 수 있는지, 연금 개시를 70세 이후로 늦출 여유가 있는지 스스로 물어보세요. 그 답이 흔들리면 일반 연금보험이나 최저보증형 상품이 더 맞을 수 있습니다.
제도와 상품 조건은 자주 바뀝니다. 가입 전 원문을 직접 확인하세요.
출처: issuetwig – https://issuetwig.com/tontine-pension/
답글 남기기